Con la Circolare numero 153 dell’19 dicembre 2025, l’INPS ha ufficializzato l’aggiornamento degli importi delle pensioni e delle prestazioni assistenziali per l’anno 2026.
Tra queste, uno dei riferimenti più rilevanti per i beneficiari è il trattamento minimo delle pensioni, che per il 2026 è stato fissato a € 611,85 al mese in base alla rivalutazione provvisoria legata all’inflazione.
Questo valore è di fondamentale importanza anche per la pensione di reversibilità, in quanto si utilizza come base per il calcolo dei limiti di reddito oltre i quali possono scattare riduzioni dell’assegno.
Quando la pensione di reversibilità può essere ridotta
La pensione di reversibilità è una prestazione previdenziale riconosciuta ai superstiti del titolare deceduto. Tuttavia, se il beneficiario possiede redditi propri oltre determinate soglie annue, l’importo della reversibilità può subire una riduzione percentuale. Le soglie aggiornate per il 2026, calcolate sulla base del nuovo trattamento minimo, sono le seguenti:
| Reddito del beneficiario lordo annuo | Riduzione della pensione |
|---|---|
| Fino a € 23.862 | Nessuna riduzione |
| Da € 23.862 a € 31.816 | – 25 % |
| Da € 31.816 a € 39.769 | – 40 % |
| Oltre € 39.769 | – 50 % |
👉 Questi limiti si applicano solo se il beneficiario percepisce altri redditi (lavoro, pensioni, affitti, ecc.) oltre alla pensione ai superstiti.
Nota: non tutti i redditi vengono considerati nel cumulo (ad es. la prima casa di abitazione o il TFR non rientrano nel calcolo).
Eccezioni che mantengono la pensione piena
La legge prevede alcune tutele importanti che impediscono le riduzioni anche se si superano le soglie di reddito:
- La presenza di figli minori nel nucleo familiare
- La presenza di figli studenti
- La presenza di figli inabili al lavoro
In tali casi l’assegno di reversibilità resta integralmente cumulabile con i redditi propri del beneficiario.
Reversibilità: non è un’eredità
È importante ricordare che la pensione di reversibilità non è un patrimonio ereditabile, bensì una prestazione previdenziale riconosciuta ai superstiti secondo criteri e requisiti ben specifici stabiliti dalla normativa.
In questo contesto, è bene valutare degli strumenti che offrano certezze in un contesto di normative previdenziali in costante evoluzione.
E, da questo punto di vista, una polizza vita TCM (Temporanea Caso Morte) può essere un elemento chiave di sicurezza finanziaria per i propri cari perchè permette di offrire un capitale immediato ai beneficiari in caso di decesso dell’assicurato.
Come può aiutarti una TCM? Alcuni esempi
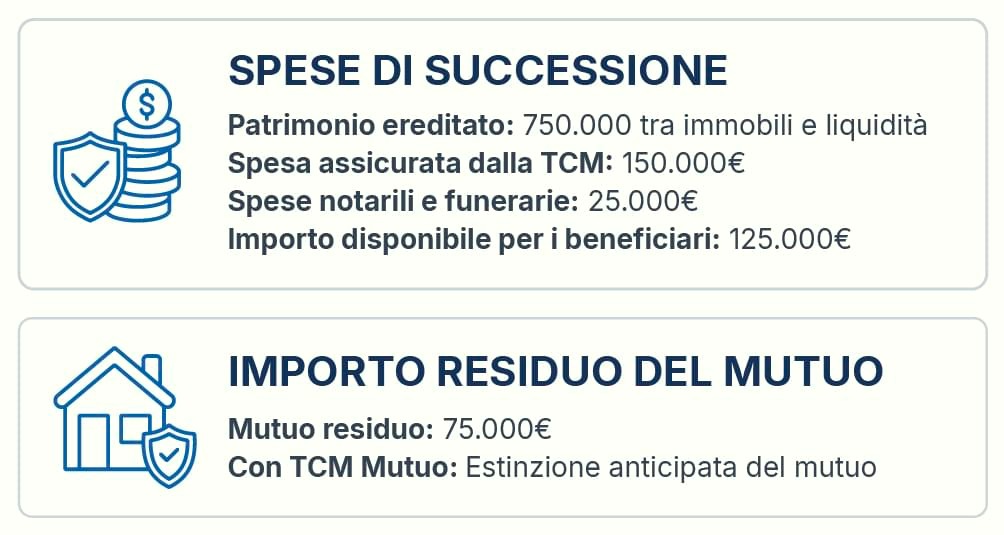
L’eredità può comprendere risorse finanziarie e beni immobili, ma spesso comporta anche costi: imposte, spese notarili, eventuali debiti, gestione o sistemazione degli immobili.
Una polizza vita TCM rappresenta un sostegno economico immediato, utile per far fronte a queste uscite senza intaccare il patrimonio ricevuto o creare difficoltà alla famiglia.
Ecco due esempi concreti che mostrano come essa può essere d’aiuto in situazioni reali.
Quanto può costare?
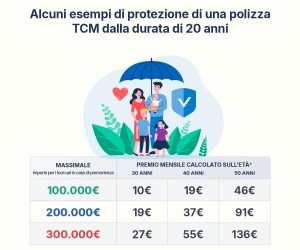
Fare una stima del premio di una TCM è complesso, dato che ci sono diversi fattori che possono influenzare il premio (durata, valore dell’indennizzo, coperture scelte, compagnia assicurativa, ecc.).
Di seguito ti riportiamo un esempio per una polizza vita, dove puoi notare come, a seconda del massimale scelto, varii il premio mensile. Nel caso di seguito si ipotizza che la persona che sottoscrive la polizza non fumi: in caso contrario i prezzi subirebbero una variazione al rialzo.
Assicurazione TCM: richiedi ora una consulenza
L’aggiornamento della pensione di reversibilità per il 2026 con le soglie reddituali legate al trattamento minimo INPS può avere impatti concreti sul reddito disponibile di chi riceve questa prestazione.
Per chi affronta la pianificazione della protezione familiare, strumenti assicurativi come la TCM rappresentano una componente strategica per mitigare gli effetti di normative complesse e garantire serenità economica ai propri cari.
Se vuoi saperne di più, richiedi ora un’analisi della tua situazione con uno degli esperti di Vitanuova.